中古マンションは、優先順位と毎月の返済額を先に決めましょう。そのうえで立地・築年数・管理状態の3点で選べば、資産性と居住性を両立しやすくなります。2026年は成約単価が下落に転じており、勢いで決める局面ではありません。
「家を買うのは自分にとって正解なのか?」
「今の相場で高値を掴んでしまったら、一生を棒に振るのではないか?」
住宅購入は、人生で最も高い買い物です。かつての私は、ギャンブル依存で目先の感情に一喜一憂していた人間でした。この大きな買い物の意思決定は、恐怖でしかありませんでした。
しかし、会社に頼らない生き方を模索し情報収集を重ねる中で、住宅購入は「ギャンブル」ではないと考えるようになりました。手順を踏めば、賭けの要素は小さくできるからです。
なお、筆者は不動産の専門家ではなく、自身の購入経験と公的データをもとに本記事を整理しています。最終判断の前には、専門家や公的機関の情報もあわせてご確認ください。
本記事では、住宅購入の全体像を7ステップで解説します。各ステップの詳細は、関連記事にリンクしています。
ステップ1:資産性と居住性の優先順位を決める
最初に決めるのは、物件ではなく優先順位です。「資産性」とは、将来売るときの価格の落ちにくさで、リセールバリューとも呼ばれます。もう一つの軸が「居住性」で、日々の暮らしやすさを指します。このバランスを、家族で定義することから始めます。
住みながら将来の売却益も視野に入れる考え方を「半住半投」といい、現代の住宅戦略として合理的だとされます。ただし、値上がりを期待して選んだタワーマンションでも、通勤が苦痛なら満足度は下がりやすいでしょう。子どもの教育環境が合わない場合も同じです。資産性だけでは、日々の満足までは支えにくいものです。
バランスを決めるために、ライフスタイルを棚卸しします。家族と話し合い、次の4項目を書き出しましょう。
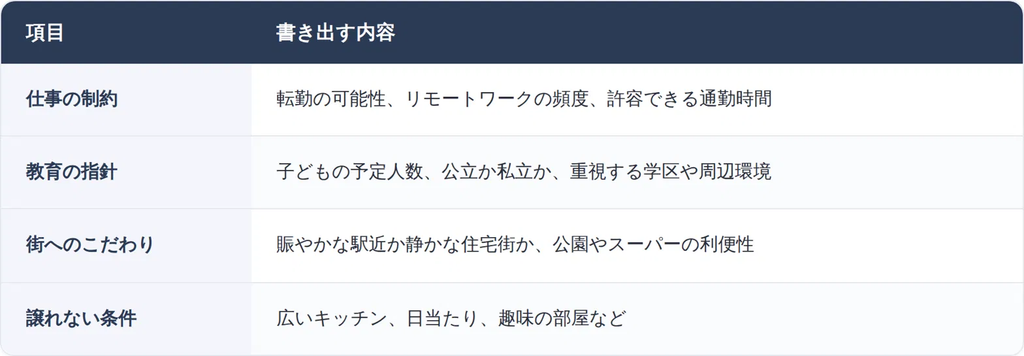
この棚卸しが、物件選びで迷ったときの羅針盤になります。
ステップ2:予算は「毎月返済額」から逆算する
予算は、借りられる額ではなく、毎月無理なく払える額で決めます。まず、賃貸を続けた場合と購入した場合を、次の項目で比べてみましょう。

(出所:執筆者にて作成)
比べる軸は「何年住むか」が重要です。居住予定年数が長いほど、購入のメリットを活かしやすくなります。
見落としやすいのが、購入後の維持費です。管理費(共用部の清掃や設備点検などに充てる費用)は、ローン返済とは別に毎月かかります。修繕積立金(12〜15年ごとの大規模修繕に備える積立金)も同様です。東日本レインズによると、2025年度に成約した首都圏の中古マンションの月額平均は次のとおりです。管理費は13,895円、修繕積立金は13,910円(前年度比5.6%上昇)でした。合計は27,805円です。(出典:R.E.port 2026年5月28日記事)この金額を、今の家賃や家計と比べてみましょう。
借入可能額・金利・住宅ローン控除・団信は基礎編、ペアローンや事前審査の進め方は実践編で解説しています。
ステップ3:立地は「駅距離」と「災害リスク」で絞る
立地は、資産価値への影響が大きいとされます。駅距離と災害リスクの2点で、候補エリアを絞りましょう。
駅距離の目安は、情報源によって異なります。住まいサーフィンは徒歩8分以内、阪急阪神すまいのコンシェルは10分以内を挙げています。駅近は需要が厚く、売りやすさ(流動性)が保たれやすいためです。ただし、駅近でも日常の買い物や通院、保育園・学校が遠いと不便なので、ステップ1の条件と照らして判断します。
将来性を見るなら、再開発の有無も手がかりです。再開発が進むエリアは商業施設や病院が増え、資産価値を保ちやすいとされます。ただし、計画が変わったり長引いたりすることもあります。状況は全国市街地再開発協会のサイトでおおまかに確認できます。

災害リスクは、購入前に忘れずに確認しましょう。国土交通省のハザードマップポータルサイトや自治体のハザードマップで、洪水や土砂災害などの想定を調べられます。災害リスクは、暮らしの安全だけでなく資産価値にも影響します。
ステップ1の居住性の条件と、ここでの資産性の条件が重なるエリアを探しましょう。
ステップ4:築年数は「耐震基準」と「価格の下がり方」で見る
築年数は、耐震基準と価格の下がり方の両面から見ます。新耐震基準は、1981年6月1日に施行されました。震度6強〜7の大地震でも人命に関わる倒壊を免れることを目指した基準です。この基準かどうかが最初の分かれ目で、建築確認(工事前に設計の適合を確認する手続き)の日付で判断します。2026年時点では、築45年前後が境目です。
旧耐震基準の物件は、耐震診断や耐震改修の有無を確認しましょう。住宅ローン控除の対象にするには、1982年1月1日より前に建築された物件では耐震基準適合証明書などが必要です(2026年10月時点)。控除の全体像は、ステップ2で紹介した住宅ローンの基礎編をご覧ください。
価格の下がり方も押さえます。民間の集計では築20〜25年を超えると値下がりが進み、築30年以降は横ばいに近づく傾向です。短期で住み替えるなら築浅、長く住むなら値下がりの落ち着いた築古が候補になります。ただし、築年数が古いほど管理状態が結果を左右します。
ステップ5:管理状態は「書類」で確認する
中古マンションは「管理を買う」と言われたりします。現地の印象に加えて、書類の数字で管理状態を確認しましょう。現地で見るポイント(共用部の清掃状況や掲示板など)は、下記の記事で解説しています。ここでは、書類で確認する点に絞ります。
不動産会社を通じて、次の書類の開示を依頼できる場合があります。
- 長期修繕計画:大規模修繕の時期と費用の予定表
- 総会議事録:管理組合の決定事項や課題の記録
- 修繕履歴:過去にどんな工事をしたかの記録
見るのは、修繕積立金が計画どおり積み立てられているか、滞納が多くないかです。積立金が不足すると入居後に値上げされる恐れがあり、ステップ2のとおり平均は前年度から5.6%上昇しています。
管理計画認定制度(一定の基準を満たす管理計画を自治体が認定する制度)も、手がかりになります。2022年度に始まった制度で、有無を不動産会社に尋ねてみましょう。不安が残る物件では、インスペクション(専門家による建物の状態調査)も検討し、範囲と費用を事前に確認しておきましょう。
なお、相場より明らかに安い物件には管理不全が隠れていることがあります。見分け方は下記の記事で解説しています。
ステップ6:2026年の市況を成約価格で確認する
市況は、売出価格ではなく成約価格で確認します。2026年は、首都圏の中古マンションで成約単価の下落が続いています(以下は2026年9月時点の情報です)。
東日本レインズの月例データ(2026年7月度)では、次の動きが見られました。
- 成約㎡単価:84.17万円。5月に73ヶ月ぶりに下落し、7月も前年同月比1.5%下落(3ヶ月連続)
- 成約価格:5,267万円。前年同月比0.7%下落
- 成約件数:3,638件。前年同月比8.6%減(4ヶ月連続)
- 在庫件数:47,151件。前年同月比5.5%増(5ヶ月連続)
8月度の成約件数も3,180件で、前年同月比10.5%減(5ヶ月連続の減少)でした。
一方で水準はまだ高止まりしており、成約㎡単価はバブル期の1990年10月(83.50万円)を上回ります。東京都区部の成約㎡単価は135.77万円(前年同月比2.7%上昇)でした。
注目したいのは売出価格との差です。新たに売り出された物件の㎡単価は117.86万円(前年同月比20.4%上昇)でした。売り手の希望価格と、実際の成約価格に開きがあります。だからこそ、成約価格を基準にすることが大切です。調べ方や査定ツールの使い方は、下記の記事で解説しています。
ステップ7:優先順位と妥協点を決めて、動く
すべての条件を満たす物件は、予算内ではまず見つかりません。優先順位と妥協点を決め、候補を絞って動きましょう。
ステップ1の棚卸しをもとに、「駅近」「築年数」「広さ」「設備」などに優先順位を付けます。そのうえで、「どこまでなら妥協できるか」の線を引きます。予算内に収まらない場合は、エリアを1駅ずらすか、築年数を許容してリノベーションを前提にするなど、選択肢を広げます。「市場の現実」と「自分の理想」の接点を探りましょう。
ターゲットが固まったら、条件に近い物件を見続けます。ポータルサイトを日々確認し、実際に内見へ足を運べば、数ヶ月ほどで相場観が身についてきます。
次のステップとして、関連記事も参考にしてください。
相場観がつけば、条件に合う物件が出たときに素早く判断できます。ただし、価格と管理状態の確認を省いた即決は避けましょう。
まとめ
中古マンション選びは、およそ今回ご紹介した7ステップで整理できます。優先順位を決め、毎月の返済額から予算を出します。立地・築年数・管理状態で候補を絞り、市況は成約価格で確認します。
この手順を踏めば、「居住性」と「資産性」を兼ね備えた住宅の購入は、現実的な選択肢に近づいてくると思います。まずは家族で、優先順位の棚卸しから始めてみてはいかがでしょうか。
コメント