住宅ローンは、低金利・大きな借入枠・住宅ローン控除・団信の4つがそろった、サラリーマンにとって有利な条件の多い資金調達手段です。金利が上がりつつある今も、仕組みとリスクを理解して使えば「避けるべき借金」ではなく「戦略的に活用する道具」になります。
住宅ローンと聞くと、莫大な借金を何十年もかけて返す、リスクの高い行為だと感じる方も多いと思います。
最近は日銀の利上げによる金利上昇のニュースも多く、どうしても悪いイメージが先行しがちです。
では、「本当に住宅ローンは悪なのか?」本記事では、この疑問に答えていきます。
前回の記事では、物件の適正価格を見極め、申し込みに進むべきかを自分で判断するための考え方を解説しました。
本テーマは内容が多いため、基礎編・実践編の2部構成でお届けします。
基礎編となる今回は、「住宅ローンの本質と4つのメリット」を解説します。
住宅ローンとは
住宅ローンとは、我々サラリーマンにとって「国と金融機関が用意した、住宅購入のための非常に有利な資金調達ツール」です。
国が「国民に家を持って豊かに暮らしてほしい」という政策的背景があるため、銀行も優遇された条件で融資を行っています。
住宅ローンと投資用ローンの違い
目的が違う
不動産を購入するためのローンには、大きく分けて「住宅ローン(実需用)」と「不動産投資ローン(投資用)」があります。この2つは、目的も条件も大きく異なります。
住宅ローンは、「自分と家族が住むこと」を前提条件として貸し出されます。
一方で不動産投資ローンは、その名の通り投資を目的としたローンです。自分が住まない物件の購入に使います。
金利が違う
住宅ローンの金利は、2026年9月時点で変動が1%前後〜1%台半ば、固定が3%台〜4%台です。
一方、不動産投資ローンは、賃貸事業の収益性や空室リスクを伴うビジネス向けの融資です。金利は区分マンション向けで1%後半〜2%後半、一棟アパート向けでは4%前後になることもあります。
同じ変動金利で比べると、住宅ローンのほうが低く設定されています。
住宅ローンと投資用ローンの金利水準(目安)
2026年9月時点/バーは各金利の範囲(0〜5%)
住宅ローン
不動産投資ローン
変動金利どうしで比べると、住宅ローンは投資用ローンより低く設定されています。
出典:住宅ローン変動=主要銀行の基準金利(りそな0.95%〜三井住友1.525%)、固定=フラット35(3.46%)〜メガバンク35年固定(最大4.61%):ハウスクローバー(2026年9月)。投資用ローン:モゲチェック(2026年9月18日更新)。
住宅ローンが持つ「4つのメリット」
住宅購入を真剣に考え始めた頃、住宅ローンの仕組みを初めてしっかりと勉強しました。そのとき「こんな有利な条件なのか・・」と驚いたことを、今でも覚えています。
その理由を4つ解説します。
①他のローンより低い金利
最大のメリットは、前述もした金利の低さです。
日銀は2026年6月に政策金利を1.0%へ引き上げ、現在は金利上昇局面にあります。それでも銀行を選べば、まだ1%前後〜1%台半ばという低金利で資金を調達できます(変動金利の場合)。
かつての0.3%〜0.4%台という異常な時代は終わりました。数千万円単位の資金を、購入する物件を担保に年1%前後で借りられます。投資用ローンやカードローンと比べれば、依然としてかなり有利な条件です。
- 変動金利: 多くの銀行で半年に1度、金利が見直されます。市場金利の影響を受けるリスクはありますが、固定金利より低く設定されるのが一般的です。※金利が上がった際の返済額の見直しルールは、銀行によって異なります。
- 固定金利(フラット35等): 借入時に全期間の金利が確定します。将来の金利上昇リスクを排除できる分、変動よりも金利は高く設定されます。
昨今の金利上昇局面では、どちらが有利かを見極めるのは非常に難しいです。ただし、借り入れの初期段階では変動金利の方が低く設定されています。将来の金利上昇リスクの有無で、スタートラインが異なるわけです。
ここをどう捉えるかがポイントです。今後数十年先を考えて、「固定の方が安心」と考える人もいるでしょう。一方で、変動金利で初期の金利を低く抑えると、次のようなメリットも考えられます。
・金利が低い水準の間に、より多くの元本を減らすことができる
・固定金利との金利差分を、貯蓄や投資に回すことができる
また、変動金利は「上昇」だけでなく、「下落」する可能性もあります。一方的に上がり続けるとは限らない点も、理解しておく必要があるでしょう。
これらを踏まえて、自分の考えに合った方を選べば良いと思います。私としては、まだ変動の方が有利かな?という印象を持っています。
ちなみに私は変動金利で住宅ローンを組んでいます。正直な所、最終的にどちらが正解だったかを予測することは不可能なので、文字通り固定されるメリットに対し、上記「変動金利」のメリットも踏まえたうえで、どちらが自分にとってしっくりくるかを検討すると良いと思います。
②借入金額と期間
クレジットカードのキャッシングなどには、年収の3分の1までしか借りられない「総量規制」というルールがあります。しかし、住宅ローンは対象外です。
フラット35利用者の年収倍率は、中古マンションで5.6倍、新築マンションで7.5倍です(2025年度)。大手企業勤務などの「安定した属性(与信)」があれば、物件によっては数千万円から1億円規模の借入も可能です。
※属性とは、年収・勤務先・勤続年数など、審査で見られる本人の条件のことです。与信は、金融機関が「いくらまで貸せるか」を判断した信用の枠を指します。
また、返済期間は最長35年が一般的です。近年では、PayPay銀行やSBI新生銀行など、最長50年のローンを扱う銀行も出てきました。ただし、35年を超える部分は金利が上乗せされるのが一般的で、完済時の年齢にも上限があります。
長く借りて毎月の返済額を抑え、余った資金を新NISAなどの投資に回す、という「戦術」も検討できます。
③住宅ローン控除という税制優遇
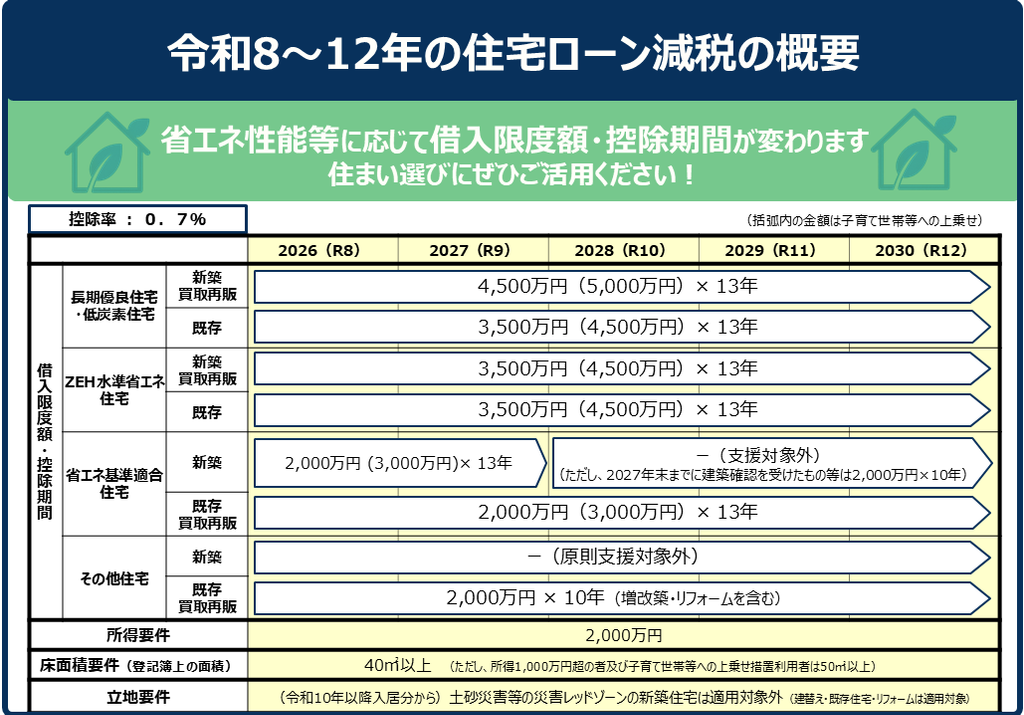
一定の要件を満たす住宅を買い、住宅ローンを組むと「住宅ローン控除」を受けられます。年末のローン残高の0.7%が、所得税(引ききれない分は住民税)から最長13年間戻ってくる制度です。
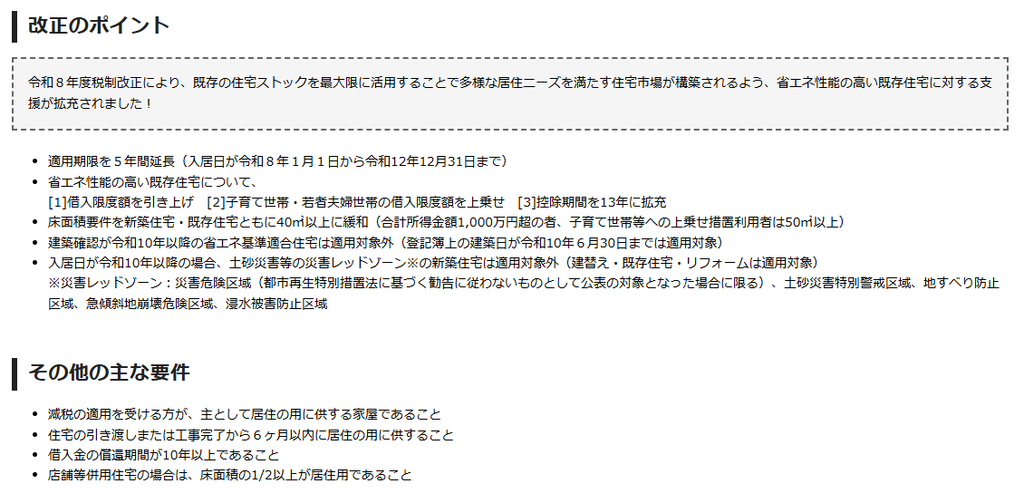
2026年の税制改正で、控除は2030年12月31日入居分まで延長されました。床面積の要件も40㎡以上に緩和されています(所得1,000万円超の人などは50㎡以上)。
控除でいくら戻るかは、主に次の3つで決まります。
- 新築か中古か
- 物件の省エネ性能(長期優良住宅/ZEH水準/省エネ基準適合)
- 子育て世帯・若者夫婦世帯に当たるか
区分ごとの借入限度額は、次の通りです(2026年9月時点)。
住宅ローン控除の借入限度額と控除期間
2026年〜2027年入居の場合(2026年9月時点)/控除率はすべて0.7%
← 横にスクロールできます →
| 住宅の性能 | 新築・買取再販 | 中古(既存住宅) | ||||
|---|---|---|---|---|---|---|
| 一般 | 子育て等 | 期間 | 一般 | 子育て等 | 期間 | |
| 長期優良・低炭素認定住宅 | 4,500万円 | 5,000万円 | 13年 | 3,500万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合 | 2,000万円※1 | 3,000万円※1 | 13年 | 2,000万円 | 3,000万円 | 13年 |
| その他省エネ基準未満 | 対象外※2 | 2,000万円 | 2,000万円 | 10年 | ||
子育て等:19歳未満の子がいる世帯、または夫婦のどちらかが40歳未満の世帯
※1 2028年以降に入居する省エネ基準適合の新築は、原則対象外になります(2027年末までに建築確認を受けた場合などは2,000万円・10年)
※2 経過措置の対象になる場合があります。詳細は国土交通省のページでご確認ください
そのほかの主な要件:合計所得2,000万円以下、床面積40㎡以上(所得1,000万円超の人などは50㎡以上)、入居期限は2030年12月31日
出典:国土交通省「住宅ローン減税」(2026年6月更新)、令和8年度税制改正の各種解説(2026年)より作成。最新の要件は国土交通省のページでご確認ください。
注意点として、2024年以降に建築確認を受けた新築は、省エネ基準を満たさないと控除の対象外です。さらに、2028年以降に入居する新築は、原則ZEH水準以上が必要になります。
制度は毎年見直されるため、契約前に国土交通省のページで最新の数字を確認してください。
【参考】国土交通省:住宅ローン減税制度の概要
④生命保険の代わりになる「団信(団体信用生命保険)」
個人的に、最も大きいと感じているメリットが「団信」です。
民間の銀行では、原則として団信への加入が借入の条件です(フラット35は任意加入)。
団信は、借主に万が一(死亡・高度障害など)のことがあった場合、保険金で住宅ローン残高がゼロになる保険です。
自分にもしものことがあっても、残された家族にはローンのない家が残ります。そのまま住み続けることも、売って資金にすることもできます。
そのため、家を買ったタイミングで生命保険の保障額を見直すことも検討できます。住居費の分の保障が不要になるためです。ただし、生活費や教育費の保障は、別に確保しておきましょう。
近年は「がん団信」などの特約も増えています。ただし金利の上乗せが必要な場合が多いため、保障内容と費用を比べて選びましょう。
まとめ(基礎編)
今回の記事で理解していただきたいのは、住宅ローンは「多額の借金」として恐れて避けるものではないということです。金利上昇などのリスクを理解したうえで使えば、サラリーマンの与信を活かして、戦略的な住宅購入を実現する「有利な金融ツール」になります。
- ①金利:変動金利なら、2026年9月時点でも1%前後から借りられる
- ②借入額と期間:安定した属性なら、大きな借入枠と長い返済期間を使える
- ③住宅ローン控除:年末残高の0.7%が最長13年戻る(2030年入居分まで延長)
- ④団信:万が一の際はローンが完済され、家族に家が残る
【実践編】では、「ペアローンと収入合算の違い」や、ネット銀行・メガバンクの特性を解説します。さらに「競合に競り負けないための、事前審査からの逆算戦略」もお伝えします。
(実践編へ続く)
コメント